Wat betaal je echt bij buitenlandse bestellingen in Nederland
Kort antwoord: bij een aankoop binnen de EU rekent de webshop meestal btw op de factuur, of verlegt een ondernemer die zelf via de aangifte. Bij een bestelling van buiten de EU betaal je bij invoer altijd btw en vaak ook invoerrechten, want sinds 1 juli 2026 geldt voor e-commercezendingen tot € 150 een vast invoerrecht van € 3 per productcategorie. Twijfel je? Controleer de factuur, bewaar bewijs van je bestelling en vraag bij onduidelijkheid het IOSS- of OSS-nummer van de verkoper op.
Kort samengevat:
- Bij aankopen binnen de EU is de btw meestal inclusief in de prijs, terwijl bij bestellingen van buiten de EU de btw en invoerrechten achteraf worden geheven.
- Ondernemers berekenen bij binnen de EU geen btw, maar voeren de btw via verlegging zelf in in de aangifte, mits het btw-nummer klopt.
- Vanaf 1 juli 2026 geldt voor zendingen tot € 150 uit buiten de EU een vaste invoerrechten van € 3, naast de btw, wat de kosten duidelijker maakt.
- Bij een onverwachte extra kosten moeten consumenten bewijs verzamelen en eerst contact opnemen met de verkoper, platform of vervoerder voor transparantie.
- Grote verzendvolumes of complexe invoerregels vragen vaak om hulp van een logistieke expert om de juiste douanedocumenten en btw-afhandeling te garanderen.
Inhoudsopgave
- Wie betaalt wat: particulier versus ondernemer
- Btw binnen de EU: wanneer verleg je en wanneer gebruik je OSS?
- Buiten de EU: invoerrechten, btw-grondslag en de nieuwe €3-regel
- Btw en invoerrechten berekenen: stap voor stap
- Wat te doen bij een onverwachte rekening aan de deur
- Wanneer een logistieke partner het verschil maakt
- De regels zijn helderder dan ze aanvoelen
- Bronnen
Wie betaalt wat: particulier versus ondernemer
De regels verschillen sterk naargelang je als consument of als bedrijf koopt, en dat verschil zit vooral in wie de btw administratief afhandelt.
Voor particulieren geldt meestal dat de prijs die je op de website ziet, inclusief btw is als je binnen de EU koopt. Bestel je van buiten de EU, dan komt de btw er vaak achteraf bij, samen met eventuele invoerrechten en inklaringskosten. De vervoerder schiet die kosten doorgaans voor en int ze bij aflevering of via een betaallink, wat nogal eens tot verrassing leidt bij de voordeur.
Voor ondernemers ligt het anders. Bij een aankoop van een bedrijf in een ander EU-land is er sprake van intracommunautaire verwerving: de leverancier factureert zonder btw, en jij berekent en geeft de btw zelf aan via de verleggingsregeling. Dat vraagt een correct btw-identificatienummer en zorgvuldige administratie.
Een simpel rekenvoorbeeld maakt het concreet:
- Je bestelt een product van € 100 met € 10 verzendkosten.
- De btw-grondslag komt op € 110.
- Bij 21% btw betaal je € 23,10 aan belasting, ofwel als consument op de rekening, ofwel als ondernemer via de aangifte.
Btw binnen de EU: wanneer verleg je en wanneer gebruik je OSS?
Bij intracommunautaire verwerving koop je als ondernemer goederen bij een leverancier in een ander EU-land. Die leverancier rekent geen btw, en jij berekent en verantwoordt de btw zelf in je eigen aangifte. Dat werkt alleen als je btw-nummer geldig is en overeenkomt met je bedrijfsregistratie.
Verkoop je zelf als webshop aan particulieren in andere EU-landen? Dan speelt de Unieregeling binnen het One Stop Shopsysteem (OSS) een rol. Met OSS geef je de btw van al je EU-verkopen in één aangifte aan, in plaats van je in elk afzonderlijk land te registreren.
- OSS is vooral zinvol vanaf het moment dat je de drempel van € 10.000 aan grensoverschrijdende verkopen overschrijdt.
- Zonder OSS moet je je per land registreren waar je boven die drempel verkoopt, wat de administratie flink zwaarder maakt.
- Een verkeerd of ontbrekend btw-nummer blokkeert de verlegging, waarna je toch lokale btw krijgt opgelegd.
Pro-tip: Controleer het btw-nummer van je leverancier altijd via het geldende EU-controlesysteem voordat je een factuur zonder btw accepteert. Een mismatch ontdek je vaak pas bij een controle, en dan is het te laat om te corrigeren.
Buiten de EU: invoerrechten, btw-grondslag en de nieuwe €3-regel
Bij invoer van buiten de EU betaal je twee aparte bedragen: btw en invoerrechten. Dat zijn geen synoniemen. Invoerrechten zijn een importheffing die afhangt van het type product en de herkomst, terwijl btw een omzetbelasting is die over de volledige waarde van de zending wordt berekend.
Die btw-grondslag is ruimer dan alleen de productprijs. Verzendkosten, verzekering en invoerrechten tellen mee in het bedrag waarover btw wordt geheven, wat de uiteindelijke rekening flink kan opstuwen bij een goedkoop artikel met dure verzending.
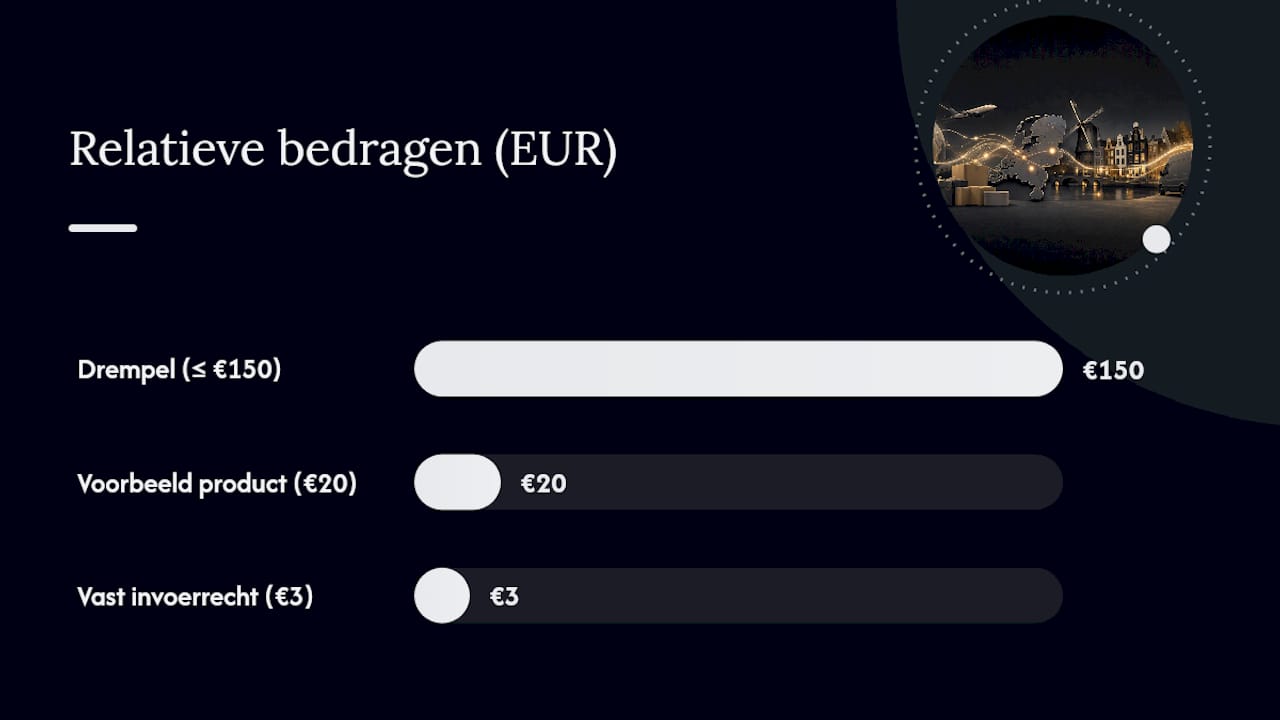
De grootste verandering is de nieuwe regel die sinds 1 juli 2026 geldt. Voor e-commercezendingen tot en met € 150 verdwijnt de oude vrijstelling en komt er een vast bedrag in de plaats.
| Kenmerk | Situatie tot 1 juli 2026 | Situatie vanaf 1 juli 2026 |
|---|---|---|
| Zendingen ≤ € 150 | Vrijstelling van invoerrechten | Vast invoerrecht van € 3 per productcategorie |
| Btw bij invoer | Altijd verschuldigd | Altijd verschuldigd |
| Geldigheidsduur nieuwe regel | Niet van toepassing | Tot 1 juli 2026, daarna EU-douanetarief |
Wat betekent dit praktisch?
- Zelfs een goedkoop artikel van € 20 uit een land buiten de EU krijgt vanaf 1 juli 2026 het vaste invoerrecht van € 3 erbij, naast de btw.
- Verkopers die via het IOSS-systeem werken, kunnen de btw al bij aankoop verrekenen, wat verrassingen bij aflevering voorkomt.
- Zonder IOSS int de vervoerder de btw en het invoerrecht meestal apart, vaak met extra administratiekosten voor de inklaring.
Btw en invoerrechten berekenen: stap voor stap
De rekenmethode is voor iedereen hetzelfde, of je nu particulier of ondernemer bent: eerst de grondslag bepalen, dan het percentage toepassen.
- Tel de productprijs, verzendkosten en eventuele invoerrechten bij elkaar op.
- Vermenigvuldig dat totaal met het geldende btw-percentage (meestal 21%, soms 9% bij bepaalde productcategorieën).
- Als ondernemer verwerk je dit bedrag in je aangifte, via de verleggingsregeling bij EU-aankopen of via de invoerregeling bij zendingen van buiten de EU.
Een concreet voorbeeld: je bestelt een horloge van € 130 uit een land buiten de EU, met € 15 verzendkosten en het vaste invoerrecht van € 3. De grondslag komt op € 148.
Bewaar altijd bewijs. De handelsfactuur, het inklaringsbewijs en de originele bestelbevestiging zijn onmisbaar bij een geschil over een te hoge rekening of bij een correctie in je btw-aangifte. Zonder die documenten sta je met lege handen als een vervoerder of de Belastingdienst om onderbouwing vraagt.
Voor ondernemers die regelmatig internationaal verzenden, loont het om de administratie rond douaneformulieren op orde te hebben voordat een zending onderweg is, niet erna.
Wat te doen bij een onverwachte rekening aan de deur
Krijg je een aanvullende rekening die je niet had verwacht? Verzamel eerst bewijs: screenshots van de bestelling, de totaalprijs bij checkout, track & traceergegevens en betaalbewijzen.
- Neem als eerste stap contact op met de verkoper of het platform, zij zijn verantwoordelijk voor een transparante totaalprijs vóór betaling.
- Blijft het onduidelijk, benader dan de vervoerder die de kosten heeft geïnd; zij kunnen de opbouw van de rekening specificeren.
- Loopt het geschil vast, dan kun je een klacht indienen bij een consumentenorganisatie of, bij twijfel over de douaneheffing zelf, bij de Douane.
Pro-tip: Bewaar altijd een kopie van de oorspronkelijke checkout-pagina. Bij een geschil is dat vaak het sterkste bewijs dat de verkoper de totale kosten niet correct heeft vermeld.
Teruggaaf is mogelijk wanneer blijkt dat een heffing onterecht is toegepast, bijvoorbeeld bij een verkeerde productcategorie of een dubbele btw-berekening. De procedure loopt meestal via de vervoerder of de Douane, en een goed gedocumenteerd dossier versnelt die afhandeling aanzienlijk.
Wanneer een logistieke partner het verschil maakt
Bij een enkel pakketje regel je de btw-afhandeling meestal zelf. Bij grotere volumes, complexe HS-codes of onduidelijkheid over IOSS-registratie wordt dat al snel foutgevoelig, en een foute aangifte kost meer tijd dan het inschakelen van hulp.
Parcelinternational verzendt sinds 2007 zendingen naar meer dan 220 landen en gebruikt die ervaring om douaneondersteuning, tariefvergelijking en track & trace te combineren in één overzicht. Dat scheelt vooral bedrijven die dagelijks internationaal verzenden en niet elke keer opnieuw willen uitzoeken welke regel op welke zending van toepassing is.
Voor een vlotte afhandeling heb je meestal deze gegevens nodig:
- Een correcte handelsfactuur met productomschrijving en waarde.
- De juiste HS-code per artikel.
- Een geldig IOSS- of OSS-nummer, als dat van toepassing is.
- Contactgegevens van de vervoerder voor eventuele navraag.
De regels zijn helderder dan ze aanvoelen
De meeste verwarring rond btw op buitenlandse bestellingen komt niet uit ingewikkelde wetgeving, maar uit slecht gecommuniceerde totaalprijzen. Consumenten voelen zich overvallen door een rekening aan de deur die er allang aan zat te komen, alleen had niemand het ze vooraf duidelijk gezegd.
Wat opvalt: de nieuwe €3-regel per 1 juli 2026 wordt vaak neergezet als een verzwaring, maar in de kern maakt die regel iets rechtvaardiger. Voorheen kon een zending van € 149 volledig vrijgesteld blijven van invoerrechten, terwijl een vergelijkbaar product dat via een groothandel binnenkwam wel volledig werd belast. Die scheve verhouding verdwijnt nu.
Voor ondernemers is de grootste valkuil niet de wetgeving zelf, maar slordige administratie: een verkeerd btw-nummer, een vergeten OSS-melding, een HS-code die niet klopt. Wie die basis op orde heeft, ondervindt van deze regels weinig hinder. Wie dat niet doet, betaalt uiteindelijk meer dan de btw alleen, namelijk in tijd, correcties en gemiste verlegging.
— Pascal
Bronnen
Voor de exacte regels rond intracommunautaire verwerving en verlegging is de Belastingdienst de eerste plek om te checken. De Douane legt uit welke extra kosten je kunt verwachten bij invoer van buiten de EU. De Consumentenbond geeft praktische tips bij geschillen, en de Europese Commissie verwijst door naar nationale belastingdiensten voor wie in meerdere EU-landen zaken doet.
- Invoerrechten gaan gelden voor e-commercezendingen tot €150
- Goederen en diensten afnemen uit andere EU-landen — Belastingdienst
- Extra kosten bij online bestellingen — Douane Nederland
- Tips voor het kopen bij een buitenlandse webwinkel — Consumentenbond